Совместный проект
Актив используется как часть структуры проекта.
Внесён в уставный капитал ООО
Актив требует монетизации
Рассматриваем аренду актива
Что предлагается
Актив внесён в уставный капитал ООО и требует экономического применения. Мы рассматриваем предложения, в которых актив становится частью реального бизнеса, проекта или договорной модели.
18,2 млрд ₽ — это актив, а не денежные средства на счёте.
Актив используется как часть структуры проекта.
Рассматривается интеграция актива в существующую бизнес-модель.
Рассматриваются предложения по аренде актива при наличии понятной экономики и юридически реализуемой структуры.
Что значит монетизировать актив
Форматы сотрудничества
Партнёр предлагает бизнес-модель и участвует в реализации.
Актив подключается к уже работающему бизнесу.
Рассматривается договор аренды при приемлемой модели использования.
Допускаются иные законные модели, если они дают понятную экономику и не требуют искажения правовой природы актива.
Есть другой формат? Опишите его в заявке.
Какой проект нам интересен
Что прислать
Как проходит рассмотрение
Партнёр отправляет краткое описание.
Проверяется роль актива и логика монетизации.
Если модель выглядит предметно — обсуждаются экономика и формат.
При взаимном интересе стороны переходят к юридической и финансовой проработке.
Опыт
Примеры моделей, в которых актив использовался как инструмент для запуска, финансирования и развития бизнеса.
Доступ к товарным кредитам из КНР и ЮВА
Актив внесён в уставный капитал компании с последующей уступкой доли в УК китайскому соучредителю, который обеспечил компании получение товарных кредитов из КНР и ЮВА.
Привлечение средств в доходный проект
Актив внесён в уставный капитал инвестиционного фонда. Далее был организован выпуск собственных облигаций, размещение купонных облигаций среди инвесторов и реинвестирование привлечённых средств в доходный проект. В предоставленном описании результатом указаны частный зарубежный банк и беттинговая компания.
Старт бизнеса продаж в лизинг
Создана лизинговая компания, актив внесён в её уставный капитал, после чего инвесторы вошли в проект в обмен на долю в УК. Результат — запуск бизнеса продаж в лизинг.
Привлечение средств на проект без участия банков
Актив внесён в уставный капитал, после чего организованы выпуск ЦФА и их размещение на инвестиционных ресурсах. В предоставленном кейсе это позволило привлечь необходимые средства на проект без участия банков.
Прибыль по договору доверительного управления
После внесения актива в уставный капитал были выпущены собственные векселя, размещены в депозитарии и переданы в доверительное управление инвестиционному фонду. Результат, указанный в предоставленном материале, — получение прибыли по договору ДУ.
Прибыль от продажи новостроек
Актив внесён в уставный капитал финансово-строительной компании. Далее были выпущены жилищные сертификаты и привлечены средства от их продажи. Результат — получение прибыли от продажи новостроек.
Прибыль от привлечения и размещения средств инвесторов
Созданы инвестиционный фонд и хедж-фонд, актив внесён в уставный капитал. В предоставленном кейсе результатом указано получение прибыли от привлечения и размещения средств инвесторов.
Комиссионный доход по товарным сделкам
После внесения актива в уставный капитал компания выдавала гарантии по товарным кредитам. Модель монетизации — получение комиссии по товарным сделкам.
Лизинг техники и рост объёмов работ
Активы предприятия были увеличены через уставный капитал, после чего компания приобрела технику в лизинг. В предоставленном кейсе результатом указан рост прибыли за счёт увеличения объёмов работ.
Стабильная прибыль от онлайн-проекта
После внесения актива в уставный капитал была заказана разработка онлайн-проекта под залог доли в УК. В предоставленном материале результатом указано получение стабильной прибыли от онлайн-проекта.
Оборотные средства для строительства
После внесения актива в уставный капитал выпущены собственные корпоративные векселя и размещены в специализированном депозитарии. Далее проведена сделка РЕПО с обменом векселей на ипотечные закладные, получены оборотные средства под ИЗ для строительства недвижимости. В предоставленном кейсе результатом указаны строительство объекта и прибыль от его продажи и сдачи в аренду.
Отсрочка уплаты до 3 лет
Актив поставлен на баланс предприятия и застрахован в пользу ФНС, после чего заключён договор об отсрочке оплаты налоговой задолженности до трёх лет. В исходном материале указаны статьи 64, 73 и 74 НК РФ и наличие подтверждающего примера отсрочки налогов на 5,8 млн ₽ по запросу.
Обеспечение исполнения обязательств по договору
После внесения актива в уставный капитал доля в УК была передана партнёру в залог как обеспечение исполнения обязательств по договору.
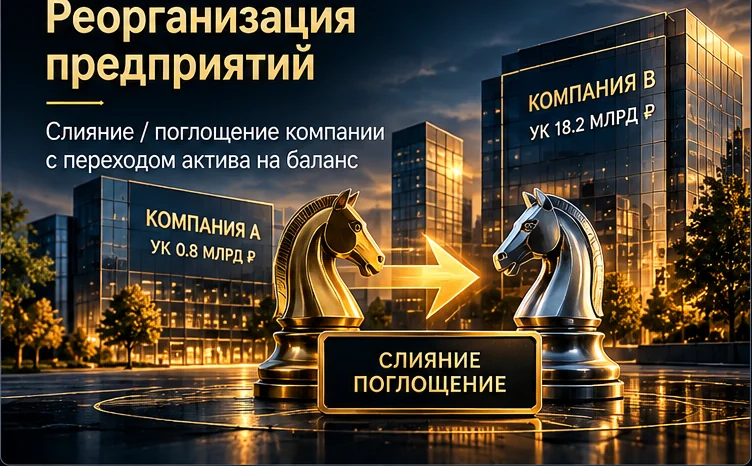
Переход актива на баланс при слиянии / поглощении
В предоставленном кейсе описана реорганизация предприятий путём слияния / поглощения ООО с уставным капиталом 0,8 млрд ₽ с переходом актива на баланс.
Заявка
Опишите, зачем проекту этот актив, как он используется и кто платит.
Указанные 18,2 млрд ₽ относятся к активу, внесённому в уставный капитал ООО. Эта информация не означает наличие 18,2 млрд ₽ свободных денежных средств на банковском счёте и не является обещанием финансирования проекта на указанную сумму.
Каждое предложение рассматривается индивидуально. Возможность использования актива, аренды или иной модели сотрудничества зависит от юридической, экономической и технической реализуемости конкретного проекта.